





Тенденции рынка недвижимости ОАЭ
Modified: September 17, 2026
•
2 mins read
17 июля 2017 года
Критики называли рынок недвижимости ОАЭ рынком, движимым скорее ажиотажем, чем реальными фундаментальными факторами спроса и предложения. В те времена, когда застройщики рекламировали запуск новых проектов предложениями вроде «Выиграй собственный частный остров», а потенциальные покупатели выстраивались в очередь на ночь, чтобы заполучить дорогой «кусок воздуха» с намерением перепродать его с наценкой в течение 24 часов, спорить с этим было сложно. Те из нас, кто живёт здесь уже более 10 лет, помнят эти бурные времена до глобального финансового кризиса. Времена доморощенных агентов по недвижимости и нерегулируемых застройщиков. Времена, когда практически каждый становился азартным игроком на рынке недвижимости, устремляясь на крупные выставки недвижимости, чтобы купить и перепродать. Покупатели бросались за быстрой прибылью. И, как это обычно бывает со схемами быстрого обогащения, многие обожглись.
Те времена давно прошли и, к счастью, никогда не вернутся.
ОАЭ всего 45 лет. Это одна из самых молодых стран в мире. Этот факт легко забыть, живя в условиях суперсовременного комфорта. Экспаты, составляющие, по имеющимся данным, более 85% всего населения ОАЭ, получили возможность приобретать недвижимость в зонах свободного владения менее 15 лет назад. Рынок недвижимости ОАЭ всё ещё находится в зачаточном состоянии по сравнению с другими рынками недвижимости мира, некоторые из которых насчитывают сотни лет истории и регулирования. Продолжая эту аналогию, рынок недвижимости ОАЭ в свободном владении — практически новорождённый.
Сегодня это рынок, который движется в основном конечными пользователями и, в меньшей степени, долгосрочными инвесторами. Ипотечными, а не наличными покупателями. Рост и падение цен носят умеренный характер и зависят от фундаментальных факторов спроса и предложения, а также от настроений, вызванных региональными и международными политическими и экономическими событиями и колебаниями валютных курсов.
На небольшом рынке, сильно зависящем от экспатов и международных инвесторов, волны извне способны вызвать волнения и на местных берегах. Мы наблюдали это в 2008/2009 годах, а затем снова в 2016 году, когда рекордно низкие цены на нефть и региональная нестабильность усугубили и продлили спад на рынке ОАЭ, который уже медленно снижался с середины 2014 года. И не случайно именно тогда цена на нефть резко упала со 100–120 долларов за баррель до 26 долларов за баррель в феврале 2016 года — минимума за 14 лет.
Цена на нефть держалась выше 50 долларов на протяжении большей части последних 12 месяцев. По историческим меркам это всё ещё низкий уровень. Дубай с его процветающим сектором МСП является наиболее диверсифицированной экономикой среди стран ССАГПЗ. А ОАЭ в целом гораздо более диверсифицированы, чем другие экономики ССАГПЗ: лишь 20% доходов поступает напрямую от ископаемого топлива. Но нефть по-прежнему остаётся основой местной и региональной экономики, поэтому вялая динамика цен на нефть прямо и косвенно влияет на сектор недвижимости ОАЭ.
Цены на нефть выше 100 долларов за баррель остались в прошлом. Правительствам стран ССАГПЗ пришлось серьёзно пересмотреть свои источники доходов и расходы. В начале следующего года во всём регионе будет введён НДС. Это новая реальность.
Мы много слышим о кризисе доступности жилья в Дубае и Абу-Даби, однако рынок недвижимости ОАЭ сегодня диверсифицирован как никогда. В Дубае и Абу-Даби есть заведомо доступные по цене районы, а недвижимость в Северных эмиратах практически по любым показателям можно назвать доступной.
Цифры
Цены в целом продолжили снижаться в течение последних 6 месяцев — как в продаже, так и в аренде, в значительной степени под влиянием ввода нового жилого фонда, пополняющего предложение в развивающихся районах.
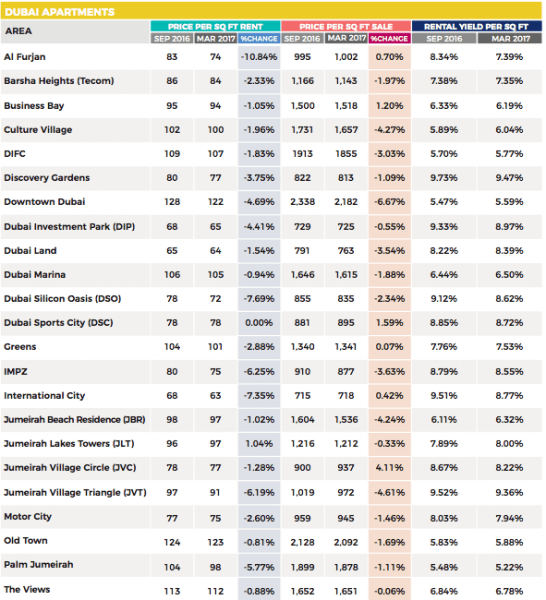
Аренда квартир в Дубае
Арендные ставки на квартиры в Al Furjan упали на впечатляющие 10,8% по сравнению с показателем всего 6 месяцев назад — во многом из-за передачи нового жилого фонда, что означает наличие сейчас отличных предложений по аренде. Квартиры в DSO (-7,7%), International City (-7,4%), IMPZ (-6,3%) и JVT (-6,2%) также значительно подешевели в аренде за последние 6 месяцев.
Снижение коснулось не только развивающихся районов. Palm Jumeirah (-5,8%) и Downtown (-4,7%) также продемонстрировали значительное падение. Downtown с его высокой концентрацией элитных сервисных апартаментов традиционно был самым дорогим районом Дубая для аренды квартир. Но на фоне такого количества крупных и впечатляющих проектов, строящихся сейчас и запланированных на будущее, его более сдержанный малоэтажный сосед Old Town становится всё популярнее среди арендаторов. Арендные ставки в Old Town держались стабильно, снизившись всего на -0,8% за последние 6 месяцев, и при медианной заявленной цене в 123 AED за кв. фут Old Town только что стал самым дорогим районом Дубая.
Арендные ставки на квартиры в Dubai Marina (-0,9%), JBR (-1%) и Business Bay (-1,1%) оставались практически без изменений. Business Bay, несомненно, получил поддержку благодаря открытию Dubai Canal. Ставки аренды в Dubai Marina и JBR держатся на уровне 97 AED за кв. фут — арендаторы наблюдают за тем, как у самого побережья возводится проект Bluewaters Island. Ожидается, что Bluewaters (частично) заработает в течение 12 месяцев и добавит впечатляющие виды и новые преимущества образа жизни для жителей Marina и JBR. Арендные ставки на квартиры в JLT, выросшие на 1%, стали единственным исключением из общей понижательной тенденции в Дубае. Традиционно считавшийся «бедным родственником» Dubai Marina, район JLT в последние годы стабильно улучшал транспортную доступность и инфраструктуру. В JLT расположено несколько парков, множество ресторанов и интересных небольших заведений, а также 2 станции метро. При этом за свои дирхамы в JLT вы всё ещё получаете на 8% больше пространства, чем в Dubai Marina.
Продажа квартир в Дубае
В целом цены на квартиры в Дубае продолжили снижаться в течение последних 6 месяцев. Наибольшее падение наблюдалось в Downtown (-6,7%), JVT (-4,6%), JBR (-4,4%), Culture Village (-4,3%) и JVC (-4,1%). Большинство других районов Дубая показали умеренное снижение или остались практически без изменений, однако в нескольких районах, включая Dubai Sports City (+1,6%), Business Bay (+1,2%), Al Furjan (+0,7%) и International City (+0,4%), цены даже выросли. В случае Al Furjan и JVC были переданы готовые, доступные по цене квартиры, готовые к заселению. Этот сегмент рынка Дубая по-прежнему остаётся недостаточно насыщенным предложением. International City при цене 712 AED за кв. фут остаётся самым доступным районом Дубая.
Несмотря на значительное и устойчивое снижение цен, при 2 182 AED за кв. фут Downtown по-прежнему остаётся самым дорогим районом Дубая, опережая Old Town с показателем 2 092 AED за кв. фут.
Доходность от аренды квартир в Дубае
Дубай остаётся многоуровневым рынком, где наиболее востребованные локации предлагают самую низкую доходность от аренды, тогда как лучшая доходность встречается в развивающихся районах, окружённых пустыней и масштабным строительством. Discovery Gardens (9,5%), JVT (9,4%) и DIP (9%) продолжают демонстрировать одни из лучших показателей доходности в мире. Доходность квартир в International City (8,8%), Dubai Sports City (8,7%), IMPZ (8,6%), DSO (8,6%), Dubai Land (8,4%), JLT (8%) и Motor City (7,9%) по-прежнему остаётся отличной.
Самая низкая доходность от аренды квартир в Дубае наблюдается в самых престижных локациях: Palm Jumeirah (5,2%), Downtown (5,6%) и DIFC (5,8%). Тем не менее по международным меркам это всё ещё отличные показатели, обеспечивающие ипотечным покупателям положительный денежный поток.
Здесь рыночные силы наглядно демонстрируют соотношение риска и доходности. Престижные («голубые фишки») районы считаются более безопасными для инвесторов, но, несмотря на свою популярность, располагают относительно небольшим числом состоятельных арендаторов, способных платить от 120 AED за кв. фут в год. Развивающиеся районы ориентированы на большой и растущий сегмент среднего класса, ищущий доступную аренду, но для покупателей здесь представлено множество готовых, строящихся и продаваемых на этапе строительства проектов и квартир на выбор, поэтому такие районы, как правило, менее ликвидны.
Аренда вилл в Дубае
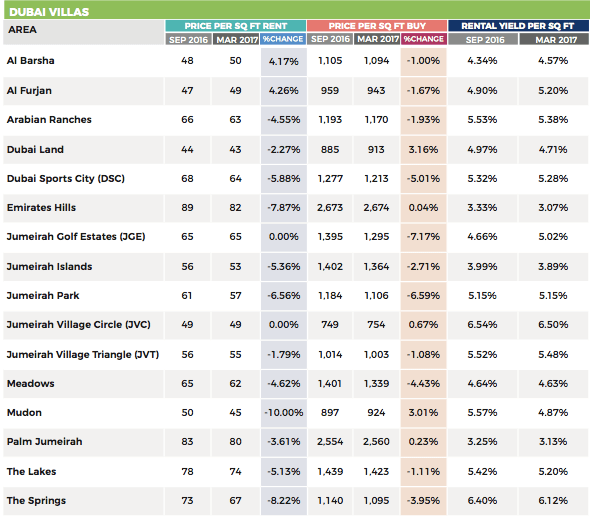
Рынок вилл в Дубае показал неоднозначную динамику за последние 6 месяцев. Мы наблюдали значительный рост в Al Furjan (+4,3%) и Al Barsha (+4,2%). Арендные ставки на виллы остались без изменений в Jumeirah Golf Estates и JVC. Однако это были скорее исключения. В большинстве районов наблюдалось снижение — прямое следствие продолжающейся вялой динамики цен на нефть и региональной экономики. Наибольшее снижение зафиксировано в Mudon by DP, где арендные ставки упали на значительные 10% за последние 6 месяцев, что во многом обусловлено завершением строительства и передачей 400 домов на 2-м этапе проекта в октябре 2016 года. Однако любая масштабная передача жилья оказывает краткосрочное влияние на арендные ставки, поскольку владельцы конкурируют друг с другом за ограниченное число арендаторов. Следующее по величине снижение произошло в The Springs (-8,2%), Emirates Hills (-7,9%), Jumeirah Park (-6,6%), Dubai Sports City (-5,9%) и Jumeirah Islands (-5,4%). В то время как снижение в Emirates Hills и Jumeirah Islands во многом можно объяснить региональной экономической стагнацией, которая в ОАЭ зачастую сильнее всего бьёт по самому верхнему сегменту рынка, остальные районы из этого списка являются прямыми конкурентами Al Furjan, где в первом квартале 2017 года на рынок вышел большой объём крупных доступных вилл.
Продажа вилл в Дубае
Доступные виллы по-прежнему пользуются высоким спросом в Дубае, и два доступных по цене района с виллами — Mudon (+3%) и Dubai Land (+3,2%) — показали рост цен за последние 6 месяцев. В то же время цены в Jumeirah Golf Estates (-7,2%), Jumeirah Park (-6,6%), Dubai Sports City (-5%) и Meadows (-4,4%) заметно снизились. Поскольку все эти районы относятся к более дорогому сегменту, они пострадали от усилившейся внешней конкуренции, а в случае Jumeirah Golf Estates — и от внутренних новых запусков проектов. Emirates Hills и Palm Jumeirah по-прежнему держат цены выше 2 500 AED за кв. фут и остаются самыми дорогими районами Дубая. В то же время в JVC цена составляет всего 754 AED за кв. фут — это по-прежнему самый доступный район с виллами в Дубае.
Доходность от аренды вилл в Дубае
Для инвесторов виллы в Дубае могут представлять интересные возможности. Как и в случае с квартирами, лучшая доходность от аренды вилл встречается в (преимущественно) доступных развивающихся районах, таких как JVC (6,5%), JVT (5,5%) и Al Furjan (5,2%). Некоторые из более сложившихся популярных районов с виллами также предлагают достойную доходность, например The Springs (6,1%), Arabian Ranches (5,4%), Dubai Sports City (5,3%) и The Lakes (5,2%). И вновь: если район с виллами относительно доступен по цене, доходность от аренды остаётся высокой, но она стабильно снижается по мере продвижения вверх по ценовой лестнице. Emirates Hills и Palm Jumeirah предлагают доходность на уровне около 3,1%, что практически на любом другом рынке мира было бы приемлемым показателем, но для Дубая выглядит довольно вялым.
Аренда квартир в Абу-Даби
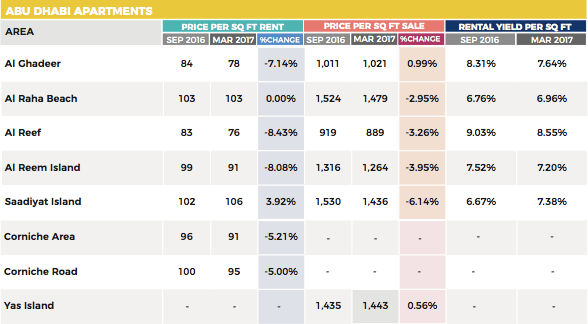
Арендные ставки в Абу-Даби продолжают снижаться: сокращение государственных расходов, напрямую связанное с вялой динамикой цен на нефть, привело к снижению занятости и спроса на жильё в столице. Наиболее популярные районы Абу-Даби, включая Al Reef (-8,4%), Al Reem Island (-8,1%), Al Ghadeer (-7,1%) и Corniche Area (-5,2%), показали значительное снижение. Al Raha Beach остался без изменений, тогда как Saadiyat Island, наоборот, показал рост на 3,9%. Квартиры на Saadiyat Island являются самыми дорогими в Абу-Даби — 106 AED за кв. фут в год.
Продажа квартир в Абу-Даби
Цены на квартиры на Saadiyat Island снизились на 6,1%, и этот район больше не является самым дорогим для покупки в Абу-Даби. Цены держались лучше в Al Raha Beach, несмотря на снижение почти на 3%. Al Reem Island (-4%) и Al Reef (-3,3%) также показали похожее снижение, в то время как квартиры в Al Ghadeer и на Yas Island, напротив, немного подорожали. Al Ghadeer расположен на границе с Дубаем и, хотя формально относится к Абу-Даби, географически ближе к коммерческим и развлекательным центрам Дубая, чем Абу-Даби. В то же время рост цен на Yas Island мог быть обусловлен объявлением об инвестициях в размере 12 млрд AED в развитие набережной и прилегающих территорий, переездом Управления свободной зоны Abu Dhabi Media TwoFour54, а также открытием первого в мире шоурума Mercedes Benz AMG.
Доходность от аренды квартир в Абу-Даби
Al Reef (8,6%) предлагает лучшую доходность в Абу-Даби, в то время как квартиры в других популярных районах Абу-Даби демонстрируют доходность, близкую к 7% или превышающую этот показатель.
Аренда вилл в Абу-Даби
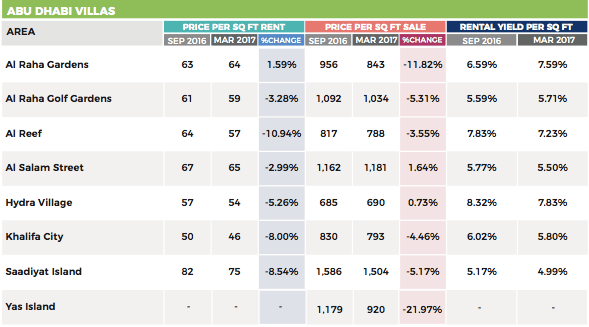
Арендные ставки на виллы в Абу-Даби продолжают снижаться во всех сегментах рынка: от самых доступных районов — Al Reef (-10,9%) и Hydra Village (-5,3%) — до среднего сегмента — Khalifa City (-8%) и al Salam Street (-3%) — и вплоть до самого высокого ценового сегмента — Saadiyat Island (-8,5%). Al Raha Gardens стал единственным районом, где арендные ставки на виллы выросли (+1,6%).
Продажа вилл в Абу-Даби
Как и в случае с арендой, цены на продажу вилл в Абу-Даби в целом продолжают стабильно снижаться, при этом наибольшее падение зафиксировано в Al Raha Gardens (-11,8%). Более умеренное, но всё же заметное снижение наблюдалось в Al Raha Golf Gardens (-5,3%), Saadiyat Island (-5,2%) и Khalifa City (-4,5%). Цены на виллы в Al Salam Street и Hydra Village показали очень небольшой рост.
Доходность от аренды вилл в Абу-Даби
Hydra Village предлагает лучшую доходность от аренды в Абу-Даби — 7,8%, немного опережая Al Raha Gardens, однако оба показателя снизились по сравнению с показателями 6-месячной давности. Все популярные районы с виллами в Абу-Даби по-прежнему предлагают инвесторам доходность от 5% и выше.
Северные эмираты
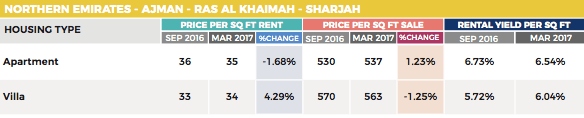
Цены в Северных эмиратах остаются более стабильными. Этот регион традиционно является экономически выгодным вариантом для арендаторов и покупателей с ограниченным бюджетом, многие из которых ежедневно добираются на работу в Дубай и обратно. За последние 6 месяцев цены в Северных эмиратах колебались в пределах очень низких однозначных значений как в продаже, так и в аренде.
Для инвесторов особенно привлекательной выглядит доходность от аренды в Шардже и Аджмане. В последнее время в Шардже наблюдался запуск нескольких проектов на этапе строительства в свободных зонах, и эмират теперь конкурирует с Дубаем и Рас-эль-Хаймой за покупателей из стран, не входящих в ССАГПЗ.
Эта статья написана Люкманом Хадже (Lukman Hajje), директором по коммерческим вопросам Propertyfinder Group, и опубликована в отчёте Propertyfinder Trends (июль 2017 года).
Ознакомиться с полной публикацией онлайн можно здесь.
Рассчитайте свои ипотечные платежи здесь.
Нажмите здесь, чтобы найти идеальную недвижимость в ОАЭ на propertyfinder.ae.
Нажмите здесь, чтобы обсудить с нами ваши потребности в коммерческом финансировании.


