Comment fonctionne un prêt immobilier à Dubaï ?
Modified: September 17, 2026
•
7 mins read
Acheter un bien immobilier à Dubaï est une étape passionnante, mais elle nécessite souvent un soutien financier sous la forme d’un prêt immobilier. Pour de nombreux primo-accédants, et même pour des investisseurs chevronnés, l’une des questions les plus fréquentes est : comment fonctionne un prêt immobilier à Dubaï ? Comprendre ce processus est essentiel pour prendre des décisions éclairées et garantir que votre achat immobilier se déroule sans encombre.
Dans cet article, nous allons détailler les bases des prêts immobiliers, expliquer leur fonctionnement à Dubaï, et vous fournir des conseils pratiques pour naviguer ce système en toute confiance.
Qu’est-ce qu’un prêt immobilier ?
À la base, un prêt immobilier est un emprunt accordé par une banque ou un établissement financier pour vous aider à acheter un bien. Plutôt que de payer la totalité du prix d’achat d’un coup, vous empruntez une partie de la somme et la remboursez par mensualités sur une durée convenue. Le bien lui-même sert de garantie pour le prêt.
Lorsqu’on se demande comment fonctionne un prêt immobilier, il s’agit essentiellement de comprendre ce partenariat : vous êtes propriétaire du bien tandis que la banque conserve un droit sur celui-ci jusqu’au remboursement intégral du prêt.
Comment fonctionne précisément un prêt immobilier à Dubaï ?
Le système hypothécaire des Émirats fonctionne selon une réglementation spécifique fixée par la Banque centrale des Émirats arabes unis, et varie légèrement entre résidents et non-résidents. Voici un aperçu du fonctionnement des prêts immobiliers à Dubaï :
– Ratio prêt-valeur (LTV) :
— Les résidents des Émirats achetant leur premier logement peuvent généralement emprunter jusqu’à 80 % de la valeur du bien.
— Les non-résidents sont généralement éligibles à 60–65 %.
– Apport personnel : Les acheteurs doivent verser le pourcentage restant sous forme d’apport personnel, ce qui constitue une obligation légale.
– Enregistrement du prêt : Les prêts immobiliers doivent être enregistrés auprès du Dubai Land Department (DLD), qui facture des frais d’enregistrement de 0,25 % du montant du prêt, plus des frais administratifs.
– Durée de remboursement : Les prêts immobiliers à Dubaï s’étendent généralement de 5 à 25 ans, selon le prêteur et le profil de l’emprunteur.
– Taux d’intérêt : Les options incluent des taux fixes et variables. Les taux fixes offrent une stabilité pendant une période définie, tandis que les taux variables fluctuent en fonction de l’EIBOR (taux interbancaire offert aux Émirats).
Les étapes clés du processus de prêt immobilier
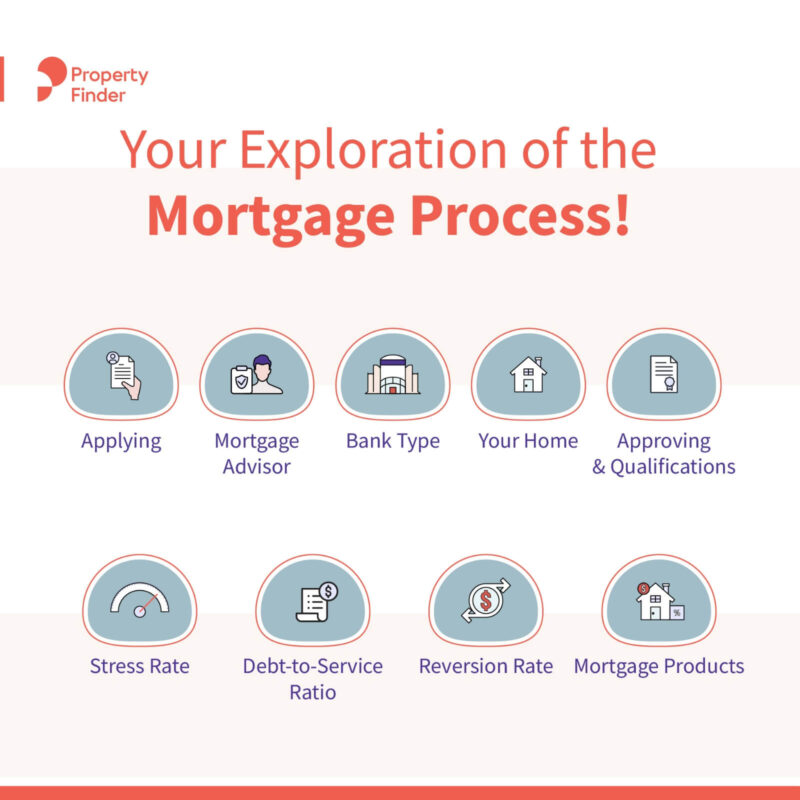
De nombreux acheteurs se demandent non seulement comment fonctionne un prêt immobilier, mais aussi quelles étapes sont impliquées. Voici un résumé simple :
– Pré-approbation du prêt — Avant de commencer à chercher un bien, il est judicieux d’obtenir une pré-approbation. Celle-ci confirme le montant que vous pouvez emprunter en fonction de vos revenus, de vos engagements financiers et de votre historique de crédit.
– Sélection du bien — Une fois pré-approuvé, vous pouvez choisir un bien correspondant à votre budget.
– Demande de prêt formelle — Soumettez les documents requis, notamment les certificats de salaire, relevés bancaires, Emirates ID et copies de passeport.
– Évaluation — La banque organise une évaluation du bien pour s’assurer que le prix correspond aux standards du marché.
– Approbation finale et lettre d’offre — Après l’évaluation, la banque émet une offre de prêt formelle avec ses conditions.
– Enregistrement auprès du DLD — Le prêt est enregistré auprès du Dubai Land Department.
– Déblocage des fonds et remise des clés — Les fonds sont transférés au vendeur, et vous prenez possession de votre nouveau logement.
Types de prêts immobiliers à Dubaï
Pour bien comprendre le fonctionnement d’un prêt immobilier, il est important de savoir qu’il existe différentes options :
– Prêts à taux fixe – Le taux d’intérêt reste identique pendant une période définie, généralement 1 à 5 ans.
– Prêts à taux variable – Les taux évoluent avec le marché, offrant des économies potentielles mais aussi un certain risque.
– Prêts islamiques – Des structures de financement conformes à la charia, telles que l’Ijara ou la Murabaha, qui n’impliquent pas d’intérêts.
– Prêts à compensation (Offset) – Relient votre compte épargne à votre prêt immobilier, réduisant ainsi les intérêts payés.
Coûts liés à l’obtention d’un prêt immobilier
Outre l’apport personnel, voici les coûts supplémentaires à prévoir :
– Frais d’enregistrement du prêt : 0,25 % du montant du prêt.
– Frais d’évaluation : généralement 2 500 à 3 500 AED + TVA.
– Frais de dossier : environ 1 % du montant du prêt.
– Frais du DLD : 4 % du prix du bien (à la charge de l’acheteur).
Connaître ces coûts vous aide à mieux planifier vos finances lorsque vous vous demandez comment fonctionne concrètement un prêt immobilier pour les acheteurs.
Comment les taux d’intérêt affectent votre prêt immobilier
Les taux d’intérêt sont l’un des facteurs les plus déterminants dans le fonctionnement d’un prêt immobilier. À Dubaï, la plupart des prêteurs indexent les taux variables sur l’EIBOR, qui évolue en fonction de la conjoncture économique mondiale et locale.
– Si les taux augmentent, vos mensualités augmentent.
– Si les taux baissent, vos mensualités peuvent diminuer.
C’est pourquoi de nombreux acheteurs optent d’abord pour un prêt à taux fixe pour plus de stabilité, avant de passer à un taux variable par la suite.
Questions fréquentes sur le fonctionnement des prêts immobiliers à Dubaï
1. Les expatriés peuvent-ils obtenir un prêt immobilier à Dubaï ? Oui, les expatriés peuvent obtenir des prêts immobiliers, mais généralement avec des ratios prêt-valeur inférieurs à ceux des citoyens émiratis.
2. Quels documents sont nécessaires ? Passeport, Emirates ID (pour les résidents), certificat de salaire, relevés bancaires et détails du bien.
3. Puis-je rembourser par anticipation ? Oui, mais des frais de remboursement anticipé s’appliquent généralement (1 à 3 % du solde restant dû).
4. Que se passe-t-il en cas d’impayés ? La banque a le droit de saisir le bien en cas d’impayés répétés.
Résumé des bases du prêt immobilier à Dubaï
| Aspect | Détails |
| LTV maximum | 80 % pour les résidents, 60–65 % pour les non-résidents |
| Apport personnel | 20–40 % de la valeur du bien |
| Durée de remboursement | 5–25 ans |
| Enregistrement du prêt | 0,25 % du montant du prêt (DLD) |
| Frais courants | Dossier (1 %), évaluation (2 500–3 500 AED), DLD (4 % du bien) |
| Types de prêts | Fixe, variable, islamique, à compensation |
Alors, comment fonctionne un prêt immobilier à Dubaï ? Il s’agit d’un processus réglementé et structuré qui aide aussi bien les résidents que les expatriés à concrétiser leurs projets d’accession à la propriété. En comprenant les conditions requises, les coûts et les types de prêts, vous serez mieux préparé pour prendre des décisions plus avisées concernant le financement de votre logement.
Étant donné que la plupart des biens immobiliers dans les capitales du monde entier voient en moyenne leur valeur doubler tous les dix ans environ, l’acheteur sait que s’il peut assumer les remboursements pendant plusieurs années, il y a de bonnes chances que le bien prenne de la valeur et que son capital propre dans ce bien (la part qu’il possède) augmente.
Aux Émirats, la durée maximale de prêt autorisée est de 25 ans pour les salariés jusqu’à l’âge de 65 ans, et jusqu’à 70 ans pour les travailleurs indépendants. Cette longue durée permet de rendre les mensualités plus abordables et gérables. Consultez également notre article « Quelle est ma capacité d’emprunt ? ».
Calculez vos mensualités de prêt immobilier et obtenez une pré-approbation sous 24 heures.
Related Articles

Guides et conseils
7 meilleurs quartiers où investir à Dubaï [pour des appartements]