

Comprendre les prêts hypothécaires islamiques aux Émirats arabes unis
Modified: September 17, 2026
•
4 mins read
La finance islamique joue un rôle important sur le marché immobilier des Émirats arabes unis, en offrant aux acheteurs des options conformes à la charia qui évitent les prêts basés sur l’intérêt. Si vous souhaitez acheter un logement tout en respectant les principes islamiques, un prêt hypothécaire islamique peut être un choix adapté.
Ce guide explique en quoi consistent ces produits, en quoi ils diffèrent des prêts hypothécaires conventionnels, et à quoi s’attendre lors d’une demande aux Émirats arabes unis.
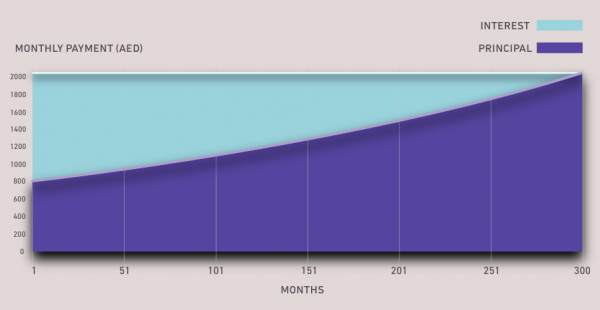
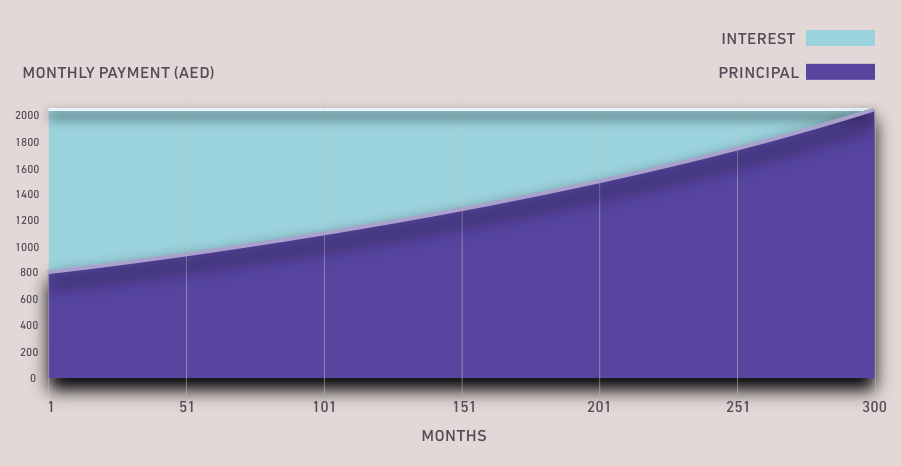
Un exemple de paiements du principal et des intérêts sur la durée d’un prêt hypothécaire
Qu’est-ce qu’un prêt hypothécaire islamique ?
Un prêt hypothécaire islamique est un dispositif de financement immobilier conforme aux principes de la charia, c’est-à-dire qu’il n’implique pas d’intérêt (riba). Plutôt que de prêter de l’argent et de facturer des intérêts, la banque achète le bien en votre nom et vous permet de le racheter progressivement au moyen de versements convenus.
Cette structure vise à garantir que les transactions reposent sur la propriété d’actifs et le partage des risques, conformément aux valeurs islamiques.
Principes clés des prêts immobiliers islamiques
Lors d’une demande de prêt immobilier islamique, vous pouvez vous attendre à ces principes fondamentaux :
– Absence d’intérêt (riba) : l’accord évite de facturer des intérêts sur le montant emprunté.
– Financement adossé à un actif : le bien immobilier constitue l’actif sous-jacent, garantissant un véritable échange de valeur.
– Partage des risques : la banque et l’acheteur partagent certains risques liés à la propriété.
– Investissement éthique : les fonds ne sont pas investis dans des secteurs contraires aux valeurs islamiques.
Principaux types de structures de prêt hypothécaire islamique
Aux Émirats arabes unis, les prêts hypothécaires islamiques utilisent généralement l’une des structures suivantes :
Ijara (location-vente)
La banque achète le bien et vous le loue. Vous effectuez des paiements de loyer mensuels, et à la fin de la période, la propriété vous est transférée.
Murabaha (financement au coût majoré)
La banque achète le bien à sa valeur marchande, puis vous le revend avec une marge convenue. Vous remboursez le montant en versements fixes sur une période déterminée.
Musharaka dégressive (partenariat)
Vous et la banque achetez conjointement le bien, votre part augmentant à mesure que vous effectuez des remboursements, jusqu’à ce que vous deveniez l’unique propriétaire.
En quoi les prêts immobiliers islamiques diffèrent des prêts hypothécaires conventionnels
Alors qu’un prêt hypothécaire conventionnel consiste à emprunter de l’argent et à le rembourser avec des intérêts, les prêts immobiliers islamiques sont structurés autour d’accords de vente, de location ou de partenariat. Cela signifie que :
– les paiements sont liés à l’utilisation ou à l’achat du bien, et non à des frais d’intérêt
– les marges bénéficiaires sont convenues à l’avance, offrant une plus grande prévisibilité
– le processus de financement respecte la réglementation bancaire islamique et les conseils de la charia
Éligibilité et processus de demande aux Émirats arabes unis
Faire une demande de prêt hypothécaire islamique aux Émirats arabes unis implique des étapes similaires à celles d’un prêt conventionnel, avec des vérifications supplémentaires de conformité à la charia. Les conditions habituelles incluent :
– une preuve de revenu et d’emploi
– un visa de résidence valide ou la nationalité émiratie
– un apport minimum (généralement 20 % pour les expatriés, 15 % pour les nationaux des Émirats)
– une vérification de l’historique de crédit
Une fois approuvé, votre accord sera supervisé par le conseil de la charia de la banque afin d’en garantir la conformité.
Avantages de choisir un prêt immobilier islamique
Opter pour un prêt immobilier islamique peut offrir :
– un financement conforme à la charia qui évite les intérêts
– des conditions de paiement transparentes et prévisibles
– une banque éthique alignée sur les valeurs islamiques
– un accès à des taux compétitifs et à des options de remboursement flexibles aux Émirats arabes unis
Pour les acheteurs aux Émirats arabes unis à la recherche d’un financement conforme à la charia, un prêt hypothécaire islamique offre un moyen pratique et éthique d’acheter un bien immobilier. En comprenant les différentes structures et avantages, vous pouvez choisir l’option de financement adaptée à vos valeurs et à vos objectifs financiers.
Par Ian Vaughan CeMap, conseiller hypothécaire senior chez mortgagefinder.ae
Related Articles

Guides et conseils
7 meilleurs quartiers où investir à Dubaï [pour des appartements]