





Как работает ипотека в Дубае?
Modified: September 17, 2026
•
1 min read
Покупка недвижимости в Дубае — это волнующий этап, который часто требует финансовой поддержки в виде ипотеки. Для многих покупателей, приобретающих жильё впервые, да и для опытных инвесторов тоже, один из самых частых вопросов звучит так: как работает ипотека в Дубае? Понимание этого процесса крайне важно для принятия взвешенных решений и обеспечения того, чтобы покупка недвижимости прошла гладко.
В этой статье мы разберём основы ипотечного кредитования, объясним, как оно работает в Дубае, и дадим практические рекомендации, которые помогут вам уверенно ориентироваться в этой системе.
Что такое ипотека?
По своей сути ипотека — это кредит, предоставляемый банком или финансовым учреждением для помощи в покупке недвижимости. Вместо того чтобы оплачивать всю стоимость покупки сразу, вы занимаете часть суммы и погашаете её ежемесячными платежами в течение согласованного срока. Сама недвижимость служит залогом по кредиту.
Когда люди спрашивают, как работает ипотека, речь по сути идёт о понимании этого партнёрства: вы владеете недвижимостью, пока банк сохраняет свой интерес в ней до полного погашения кредита.
Как именно работает ипотека в Дубае?
Ипотечная система ОАЭ функционирует в соответствии с конкретными нормами, установленными Центральным банком ОАЭ, и немного отличается для резидентов и нерезидентов. Вот обзор того, как работает ипотека в Дубае:
– Соотношение кредита к стоимости (LTV):
— Резиденты ОАЭ, покупающие своё первое жильё, обычно могут занять до 80% стоимости недвижимости.
— Нерезиденты, как правило, могут рассчитывать на 60–65%.
– Первоначальный взнос: Покупатели обязаны внести оставшийся процент в качестве первоначального взноса — это законодательное требование.
– Регистрация ипотеки: Ипотека должна быть зарегистрирована в Земельном департаменте Дубая (DLD), который взимает регистрационный сбор в размере 0,25% от суммы кредита плюс административные расходы.
– Срок погашения: Ипотека в Дубае обычно предоставляется на срок от 5 до 25 лет, в зависимости от кредитора и профиля заёмщика.
– Процентные ставки: Доступны фиксированные и плавающие ставки. Фиксированные ставки обеспечивают стабильность в течение установленного периода, тогда как плавающие ставки колеблются в зависимости от EIBOR (Межбанковской ставки предложения ОАЭ).
Основные этапы ипотечного процесса
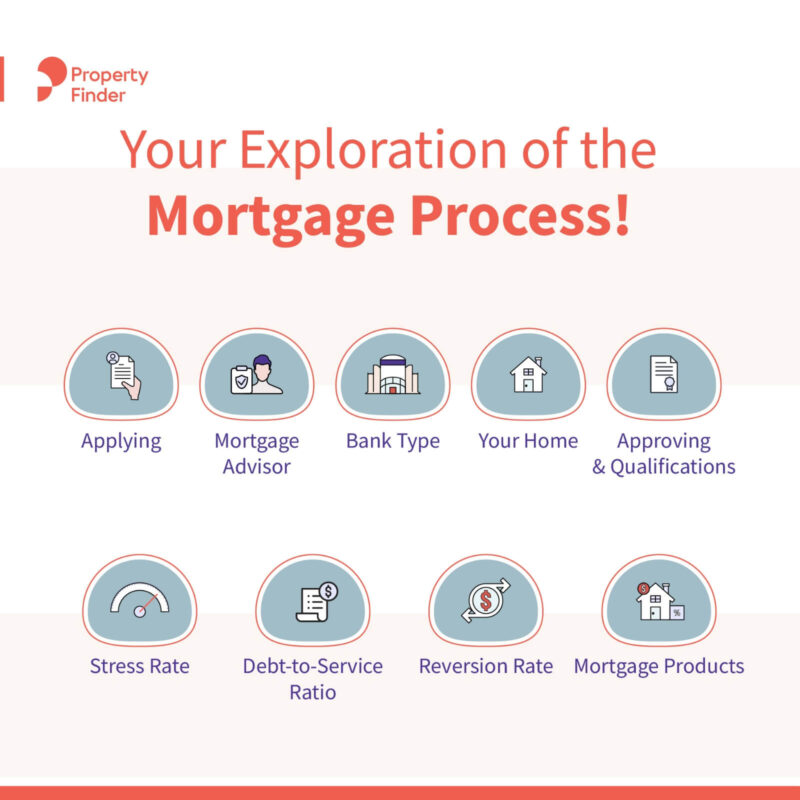
Многих покупателей интересует не только то, как работает ипотека, но и то, какие этапы для этого нужно пройти. Вот простой обзор:
– Предварительное одобрение ипотеки — Прежде чем начинать поиск недвижимости, разумно получить предварительное одобрение. Это подтверждает, какую сумму вы можете занять, исходя из вашего дохода, обязательств и кредитной истории.
– Выбор недвижимости — После получения предварительного одобрения вы можете выбрать недвижимость в рамках вашего бюджета.
– Официальная подача заявки на ипотеку — Подайте необходимые документы, включая справку о зарплате, банковские выписки, Emirates ID и копию паспорта.
– Оценка недвижимости — Банк организует оценку недвижимости, чтобы убедиться, что цена соответствует рыночным стандартам.
– Окончательное одобрение и письмо-предложение — После оценки банк выпускает официальное ипотечное предложение с условиями.
– Регистрация в DLD — Ипотека регистрируется в Земельном департаменте Дубая.
– Выплата средств и передача недвижимости — Средства переводятся продавцу, и вы вступаете во владение своим новым домом.
Виды ипотеки в Дубае
Изучая, как работает ипотека, важно знать, что доступны разные её виды:
– Ипотека с фиксированной ставкой — процентная ставка остаётся неизменной в течение установленного периода, обычно 1–5 лет.
– Ипотека с плавающей ставкой — ставки меняются вместе с рынком, что предполагает потенциальную экономию, но и определённый риск.
– Исламская ипотека — финансовые структуры, соответствующие принципам шариата, такие как «Иджара» или «Мурабаха», не предполагающие начисления процентов.
– Ипотека с зачётом остатка (Offset) — привязывает ваш сберегательный счёт к ипотеке, снижая размер уплачиваемых процентов.
Расходы, связанные с оформлением ипотеки
Помимо первоначального взноса, вот дополнительные расходы, которые следует учитывать:
– Сбор за регистрацию ипотеки: 0,25% от суммы кредита.
– Сбор за оценку недвижимости: обычно 2 500–3 500 AED + НДС.
– Сбор за обработку заявки: около 1% от суммы кредита.
– Сборы DLD: 4% от стоимости недвижимости (уплачивается покупателем).
Знание этих расходов поможет вам лучше спланировать свои финансы, когда вы задаётесь вопросом, как на практике работает ипотека для покупателей.
Как процентные ставки влияют на вашу ипотеку
Процентные ставки — один из главных факторов, влияющих на то, как работает ипотека. В Дубае большинство кредиторов привязывают плавающие ставки к EIBOR, который меняется в зависимости от глобальной и местной экономической ситуации.
– Если ставки растут, ваши ежемесячные платежи увеличиваются.
– Если ставки падают, ваши платежи могут снизиться.
Именно поэтому многие покупатели изначально выбирают ипотеку с фиксированной ставкой ради стабильности, а позже переходят на плавающую.
Часто задаваемые вопросы о том, как работает ипотека в Дубае
1. Могут ли экспаты получить ипотеку в Дубае? Да, экспаты могут получить ипотеку, но, как правило, с более низким соотношением кредита к стоимости по сравнению с гражданами ОАЭ.
2. Какие документы требуются? Паспорт, Emirates ID (для резидентов), справка о зарплате, банковские выписки и данные о недвижимости.
3. Могу ли я погасить ипотеку досрочно? Да, но обычно применяются сборы за досрочное погашение (1–3% от остатка задолженности).
4. Что произойдёт, если я пропущу платежи? Банк имеет право изъять недвижимость в случае систематических пропусков платежей.
Краткая сводка по основам ипотеки в Дубае
| Аспект | Детали |
| Максимальный LTV | 80% для резидентов, 60–65% для нерезидентов |
| Первоначальный взнос | 20–40% от стоимости недвижимости |
| Срок погашения | 5–25 лет |
| Регистрация ипотеки | 0,25% от суммы кредита (DLD) |
| Основные сборы | Обработка заявки (1%), оценка (2 500–3 500 AED), DLD (4% от стоимости недвижимости) |
| Виды ипотеки | Фиксированная, плавающая, исламская, с зачётом остатка |
Итак, как работает ипотека в Дубае? Это регулируемый и структурированный процесс, который помогает как резидентам, так и экспатам достичь своих целей по приобретению недвижимости в собственность. Понимая требования, расходы и виды ипотеки, вы будете хорошо подготовлены к принятию более взвешенных решений о финансировании своего дома.
Поскольку большинство объектов недвижимости в столичных городах по всему миру в среднем удваиваются в цене примерно каждые десять лет, покупатель понимает: если он сможет позволить себе выплаты в течение нескольких лет, есть хороший шанс, что недвижимость вырастет в цене, а его доля собственного капитала в этой недвижимости (та часть, которой он владеет) увеличится.
В ОАЭ максимальный срок кредита составляет 25 лет для наёмных работников в возрасте до 65 лет и до 70 лет для самозанятых. Такой продолжительный срок делает ипотечные платежи доступными и посильными. Также ознакомьтесь с материалом «Сколько я могу занять?».
Рассчитайте свои ипотечные платежи и получите предварительное одобрение в течение 24 часов.
Просмотрите более 40 000 объектов недвижимости, выставленных на продажу в ОАЭ.
Related Articles
Руководства и советы
9 новых лучших инвестиционных объектов недвижимости на продажу в Дубае

Руководства и советы

