


Исламская ипотека и жилищные кредиты в ОАЭ: что нужно знать
Modified: September 17, 2026
•
1 min read
Исламское финансирование играет важную роль на рынке недвижимости ОАЭ, предлагая покупателям жилья соответствующие шариату варианты, которые не предполагают кредитование под проценты. Если вы хотите приобрести дом, придерживаясь исламских принципов, исламская ипотека или исламский жилищный кредит могут стать подходящим выбором.
В этом руководстве объясняется, что представляют собой такие продукты, чем они отличаются от обычной ипотеки, и чего ожидать при подаче заявки в ОАЭ.
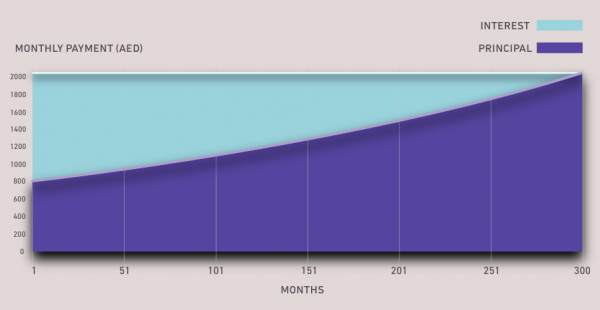
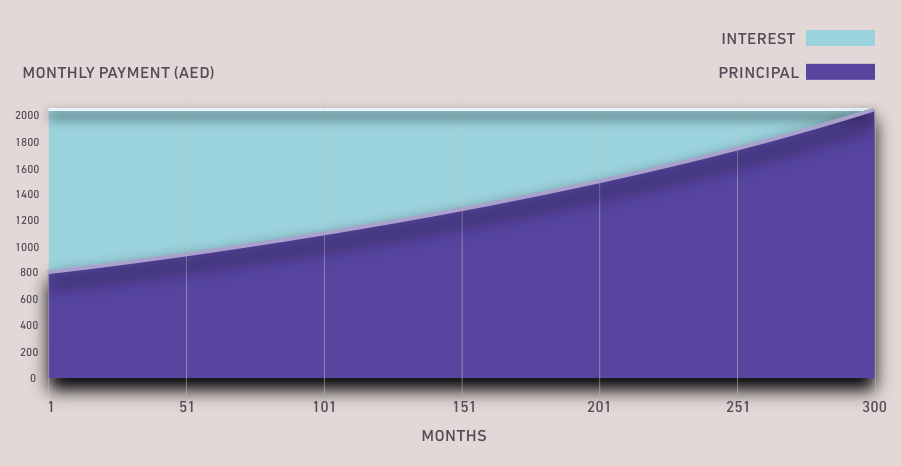
Пример выплат по основному долгу и процентам в течение срока ипотеки
Что такое исламская ипотека?
Исламская ипотека — это форма финансирования жилья, соответствующая принципам шариата, то есть не предполагающая начисления процентов (риба). Вместо того чтобы предоставлять деньги в долг и начислять проценты, банк приобретает недвижимость от вашего имени и позволяет вам выкупить её постепенно через ряд согласованных платежей.
Такая структура призвана обеспечить, чтобы сделки основывались на владении активами и разделении рисков, что соответствует исламским ценностям.
Ключевые принципы исламских жилищных кредитов
При подаче заявки на исламский жилищный кредит вы можете ожидать соблюдения следующих основных принципов:
– Отсутствие процентов (риба): соглашение не предполагает начисления процентов на заимствованную сумму.
– Финансирование, обеспеченное активом: недвижимость выступает базовым активом, обеспечивая реальный обмен ценностями.
– Разделение рисков: и банк, и покупатель разделяют определённые риски владения.
– Этичное инвестирование: средства не инвестируются в отрасли, противоречащие исламским ценностям.
Основные виды структур исламской ипотеки
В ОАЭ исламская ипотека обычно использует одну из следующих структур:
Иджара (лизинг с последующим выкупом)
Банк приобретает недвижимость и сдаёт её вам в аренду. Вы вносите ежемесячные арендные платежи, и по окончании срока право собственности переходит к вам.
Мурабаха (финансирование по принципу «затраты плюс наценка»)
Банк покупает недвижимость по рыночной стоимости, а затем продаёт её вам с согласованной наценкой. Вы погашаете стоимость фиксированными платежами в течение установленного периода.
Убывающая мушарака (партнёрство)
Вы и банк совместно приобретаете недвижимость, и по мере внесения платежей ваша доля увеличивается, пока вы не станете единственным владельцем.
Чем исламские жилищные кредиты отличаются от обычной ипотеки
Если обычная ипотека предполагает заимствование денег и их возврат с процентами, то исламские жилищные кредиты строятся на основе торговых, арендных или партнёрских соглашений. Это означает, что:
– платежи связаны с использованием или покупкой недвижимости, а не с начислением процентов
– размер наценки согласовывается заранее, что обеспечивает большую предсказуемость
– процесс финансирования соответствует нормам исламского банкинга и контролируется шариатскими советами
Требования и процесс подачи заявки в ОАЭ
Подача заявки на исламскую ипотеку в ОАЭ включает шаги, схожие с обычной ипотекой, но с дополнительными проверками на соответствие шариату. Как правило, требуются:
– подтверждение дохода и занятости
– действующая резидентская виза или гражданство ОАЭ
– минимальный первоначальный взнос (обычно 20% для экспатов, 15% для граждан ОАЭ)
– проверка кредитной истории
После одобрения ваше соглашение будет контролироваться шариатским советом банка для обеспечения соответствия требованиям.
Преимущества выбора исламского жилищного кредита
Выбор исламского жилищного кредита может предложить:
– финансирование, соответствующее шариату и не предполагающее начисления процентов
– прозрачные и предсказуемые условия платежей
– этичный банкинг, соответствующий исламским ценностям
– доступ к конкурентоспособным ставкам и гибким вариантам погашения в ОАЭ
Для покупателей жилья в ОАЭ, ищущих финансирование, соответствующее шариату, исламская ипотека или исламский жилищный кредит предлагают практичный и этичный способ приобретения недвижимости. Понимая различные структуры и преимущества, вы сможете выбрать подходящий вариант финансирования, соответствующий вашим ценностям и финансовым целям.
Автор: Иэн Вон, CeMap, старший ипотечный консультант mortgagefinder.ae
Related Articles
Руководства и советы
9 новых лучших инвестиционных объектов недвижимости на продажу в Дубае

Руководства и советы

