





迪拜房贷是如何运作的?
Modified: September 17, 2026
•
1 min read
在迪拜购置房产是人生中激动人心的一个里程碑,但往往需要通过房贷来提供资金支持。对于许多首次置业者,乃至经验丰富的投资者来说,最常见的问题之一就是:房贷在迪拜究竟是如何运作的?了解这一流程,对于做出明智决策、确保购房过程顺利进行至关重要。
在本文中,我们将为您介绍房贷的基础知识,解释其在迪拜的运作方式,并提供实用建议,帮助您更有信心地了解整个体系。
什么是房贷?
从本质上讲,房贷是银行或金融机构提供的一种贷款,用于帮助您购买房产。您无需一次性支付全部购房款,而是借入部分资金,并在约定的期限内按月偿还。房产本身则作为该笔贷款的抵押物。
当人们问房贷是如何运作时,本质上是在理解这样一种合作关系:在贷款完全还清之前,您拥有该房产,而银行则对其保留权益,以保障自身利益。
房贷在迪拜具体是如何运作的?
阿联酋的房贷体系是根据阿联酋中央银行制定的具体规定运作的,且对居民和非居民略有不同。以下是房贷在迪拜运作方式的概述:
– 贷款价值比(LTV):
— 购买首套房产的阿联酋居民通常最高可借入房产价值的80%。
— 非居民通常可获得60%至65%的贷款额度。
– 首付款:购房者必须支付剩余的百分比作为首付款,这是一项法律要求。
– 房贷登记:房贷必须在迪拜土地局(DLD)进行登记,该机构将收取相当于贷款金额0.25%的登记费,外加行政费用。
– 还款期限:迪拜的房贷期限通常为5至25年,具体取决于贷款机构和借款人情况。
– 利率:可选择固定利率或浮动利率。固定利率在设定期限内保持稳定,而浮动利率则随EIBOR(阿联酋银行同业拆借利率)波动。
房贷办理的关键步骤
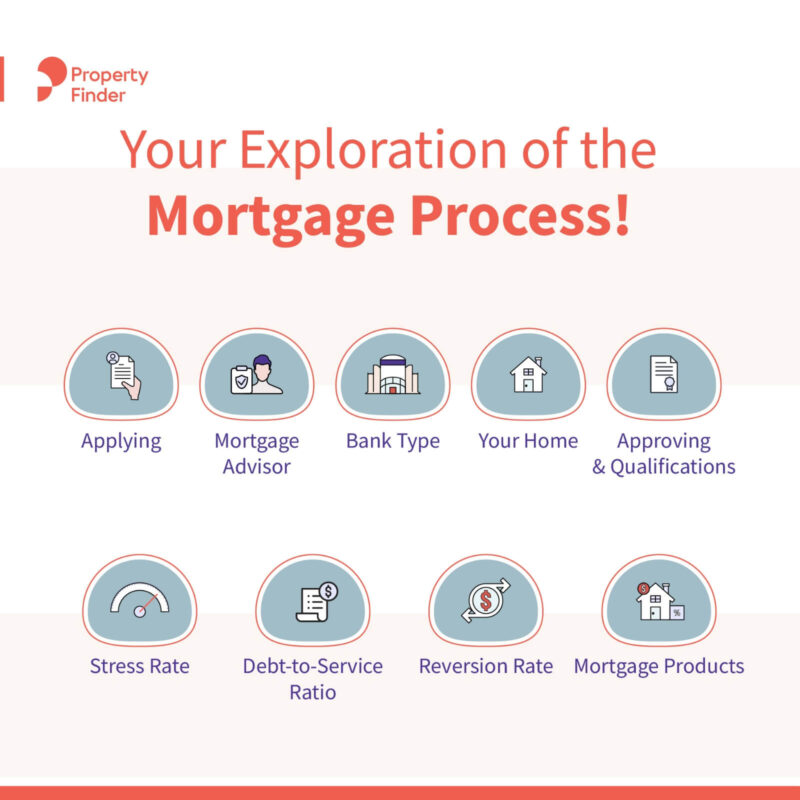
许多购房者不仅想知道房贷是如何运作的,还想了解具体涉及哪些步骤。以下是一个简明的流程说明:
– 房贷预批 —— 在开始看房之前,明智的做法是先获得预先批准。这将根据您的收入、负债和信用记录,确认您可借款的额度。
– 选择房产 —— 获得预批后,您便可以在预算范围内挑选心仪的房产。
– 正式提交房贷申请 —— 提交所需文件,包括工资证明、银行对账单、Emirates ID及护照复印件。
– 房产估值 —— 银行会安排对该房产进行估值,以确保价格符合市场标准。
– 最终批准及报价函 —— 完成估值后,银行将出具正式的房贷报价函,列明相关条款。
– 在DLD办理登记 —— 该笔房贷将在迪拜土地局完成登记。
– 放款与交房 —— 资金将转账给卖方,随后您便可以正式接管新居。
迪拜的房贷类型
在了解房贷运作方式时,重要的是要知道市场上存在多种不同的房贷选择:
– 固定利率房贷 —— 利率在设定期限内(通常为1至5年)保持不变。
– 浮动利率房贷 —— 利率随市场变动,可能带来潜在的节省,但也伴随一定风险。
– 伊斯兰房贷 —— 符合伊斯兰教法(Sharia)的融资结构,例如Ijara(伊贾拉)或Murabaha(穆拉巴哈),不涉及利息。
– 抵消型房贷(Offset) —— 将您的储蓄账户与房贷挂钩,从而减少需支付的利息。
办理房贷涉及的费用
除首付款外,以下是您应预留的其他费用:
– 房贷登记费:贷款金额的0.25%。
– 估值费:通常为2,500至3,500迪拉姆,外加增值税。
– 手续费:约为贷款金额的1%。
– 迪拜土地局(DLD)费用:房产价格的4%(由购房者承担)。
了解这些费用有助于您更好地规划财务,从而真正理解房贷对购房者而言是如何运作的。
利率如何影响您的房贷
利率是影响房贷运作方式的最重要因素之一。在迪拜,大多数贷款机构会将浮动利率与EIBOR挂钩,而该利率会随全球及本地经济环境的变化而波动。
– 如果利率上升,您的月供也会随之增加。
– 如果利率下降,您的月供则可能有所减少。
这正是许多购房者最初会选择固定利率房贷以求稳定,之后再转为浮动利率的原因。
关于迪拜房贷运作方式的常见问题
1. 外籍人士能否在迪拜申请房贷?可以,外籍人士可以申请房贷,但通常贷款价值比会低于阿联酋公民。
2. 需要哪些文件?护照、Emirates ID(居民适用)、工资证明、银行对账单以及房产相关资料。
3. 我可以提前还清贷款吗?可以,但通常需要支付提前还款手续费(未偿还贷款余额的1%至3%)。
4. 如果我未能按时还款会怎样?如果持续未能按时还款,银行有权收回该房产。
迪拜房贷基础知识速览
| 项目 | 详情 |
| 最高贷款价值比 | 居民80%,非居民60%至65% |
| 首付款 | 房产价值的20%至40% |
| 还款期限 | 5至25年 |
| 房贷登记 | 贷款金额的0.25%(迪拜土地局) |
| 常见费用 | 手续费(1%)、估值费(2,500至3,500迪拉姆)、迪拜土地局费用(房产价格的4%) |
| 房贷类型 | 固定利率、浮动利率、伊斯兰房贷、抵消型房贷 |
那么,房贷在迪拜究竟是如何运作的呢?这是一套受到监管、结构清晰的流程,帮助居民和外籍人士实现各自的置业目标。通过了解相关要求、费用及房贷类型,您将能够更好地为房屋融资做出明智的决策。
由于全球各大都市的房产平均每十年左右价值就会翻一番,购房者明白,只要他们能够在未来数年内负担得起还款,房产升值的可能性就相当大,其在房产中的自有资产(净值)(即其实际拥有的部分)也会随之增加。
在阿联酋,允许的最长贷款期限为:受薪人士为25年(需在65岁前还清),自雇人士则可延长至70岁前还清。这一较长的还款期限使得房贷月供更加可负担、更易管理。另请参阅《我能借多少钱?》。
Related Articles


